2018年3月至5月房地产市场与土地评估市场分析报告
一、2018年3—5月房地产市场宏观背景
2018年3月至5月,我国房地产市场整体延续“房住不炒”的总基调,调控政策继续保持从严态势,但不同城市之间分化明显。2018年《政府工作报告》继续强调“坚持房子是用来住的、不是用来炒的定位”,并提出稳妥推进房地产税立法、健全地方税体系等要求,市场预期逐步趋于理性。
从金融环境看,2018年上半年货币政策保持稳健中性,市场流动性总体平稳,但房地产融资渠道持续收紧。银行开发贷、信托、海外债等融资方式受到更严格监管,房企资金压力有所上升。个人住房按揭贷款利率则延续上行趋势,部分城市首套、二套房贷利率上浮,购房成本增加,对投资投机需求形成一定抑制。
从市场表现看,3月通常为春节后市场恢复期,4—5月进入传统“小阳春”阶段。一线和热点二线城市在严厉调控下成交总体平稳甚至降温,部分三四线城市受棚改货币化安置、返乡置业和去库存政策影响,成交仍然较活跃,但价格涨幅逐步收窄。2018年3—5月房地产市场呈现“政策高压、成交分化、价格趋稳、区域冷热不均”的特征。
二、重点城市房地产市场表现
- 一线城市
北京、上海、广州、深圳在2018年3—5月仍处于严格调控周期。限购、限贷、限售、限价等政策叠加,成交量整体处于低位。新房市场受预售价格管理影响,部分项目入市节奏放缓,成交量同比有所下降;二手房市场观望情绪较浓,业主报价松动,成交周期拉长。深圳受新增供应和刚需支撑,市场活跃度略高于其他一线城市,但价格总体保持稳定。
- 热点二线城市
杭州、南京、武汉、成都、西安等热点二线城市在人才引进、落户放宽等政策影响下,购房需求有所释放。3—5月部分地区出现“抢房”“摇号”现象,尤其是一二手价格倒挂明显的新房项目,受到市场高度关注。为抑制过热,地方政府进一步加强预售管理、提高首付比例、限制企业购房,并完善公证摇号制度。整体看,热点二线城市成交活跃,但价格涨幅受控,市场预期从乐观逐步转向谨慎。
- 三四线城市
三四线城市在2018年3—5月仍是去库存的重要区域。受益于棚改货币化安置、农民进城购房和部分一二线城市需求外溢,部分地区成交保持增长,房价出现补涨。但这类城市内部差异较大,一些人口流出、产业支撑不足的城市,市场后劲有限,库存压力仍然存在。随着棚改政策逐步调整,市场对三四线房地产可持续性的关注度上升。
三、土地市场分析
- 土地供应与成交
2018年3—5月,全国土地市场总体保持活跃,但城市分化加剧。一线城市土地供应有限,优质地块稀缺,房企拿地竞争仍较激烈;二线热点城市加大土地供应,推出限价地、租赁住房用地、共有产权住房用地等,土地成交结构发生变化;三四线城市在去库存和城市扩张推动下,土地供应增加,成交规模有所上升。
从成交价格看,受调控政策和融资收紧影响,房企拿地更加理性,高溢价率地块减少,“地王”现象明显降温。部分城市采用“限地价、竞房价”“限地价、竞自持”“限地价、竞配建”等方式,抑制土地市场过热。土地流拍现象在部分城市开始增多,反映出房企对后市预期趋于谨慎,拿地决策更加注重利润和风险控制。
- 房企拿地策略
2018年3—5月,大型房企仍然是土地市场的重要参与者,但拿地策略更趋稳健。房企更加偏好一二线和强三四线城市,重点关注人口流入、产业基础好、库存去化周期短的区域。租购并举政策推进下,租赁住房用地、集体建设用地建设租赁住房试点受到关注,部分房企开始布局长租公寓和租赁住房项目。
融资环境收紧对房企拿地能力形成约束。开发贷、公司债、信托等融资渠道监管加强,房企更加依赖销售回款和自有资金。部分高负债房企拿地趋于保守,而资金实力较强、融资成本较低的龙头房企则获得一定竞争优势。
四、房地产土地评估市场分析
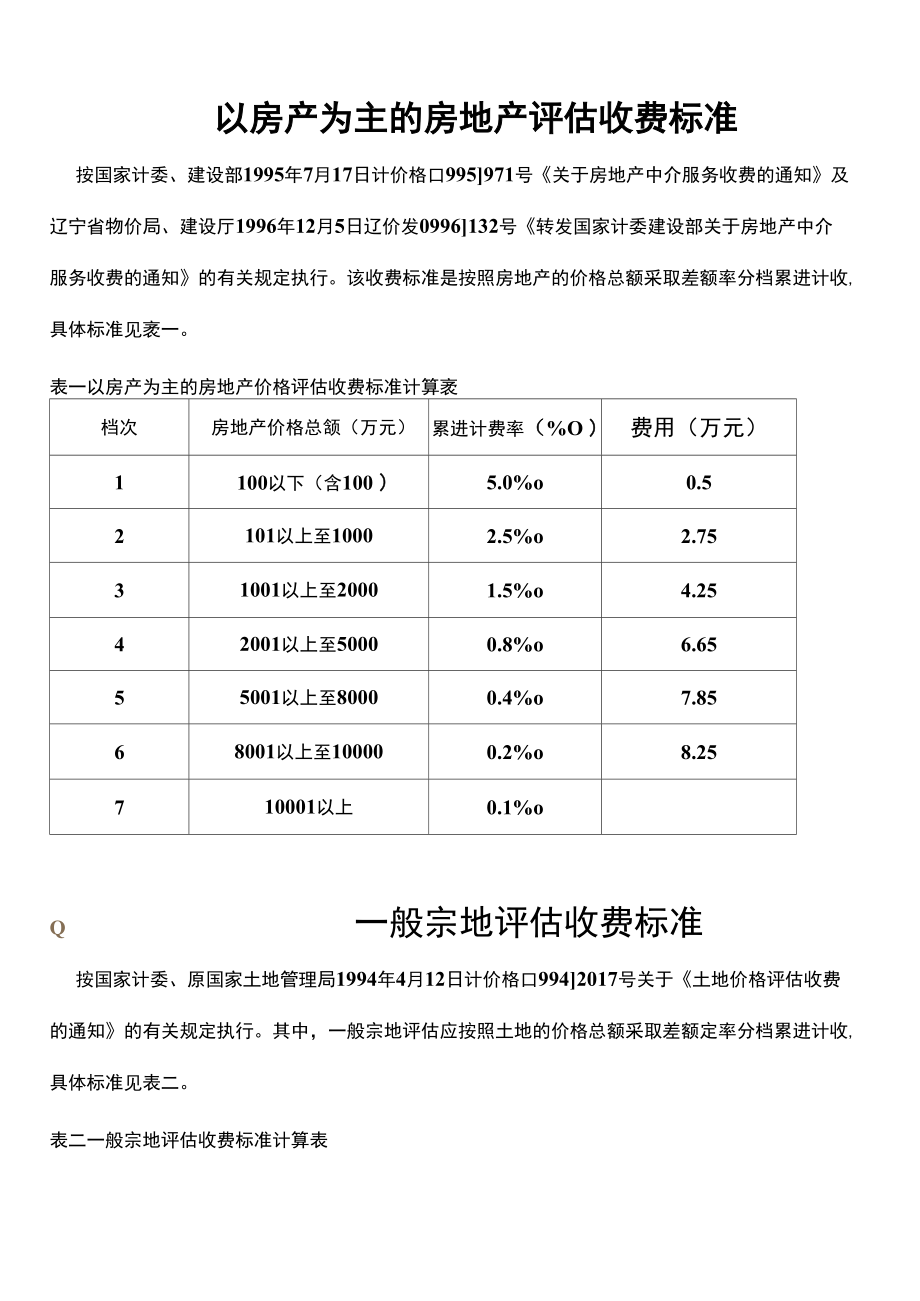
- 评估需求变化
2018年3—5月,房地产土地评估需求主要来自以下几个方面:
第一,土地出让和收储环节。地方政府在土地出让前需要评估底价,土地收储、置换、作价出资等也需要专业评估服务。
第二,房地产抵押融资。尽管融资环境收紧,但银行、信托等金融机构在发放房地产相关贷款时,仍需要评估机构对土地和在建工程进行价值判断,以控制风险。
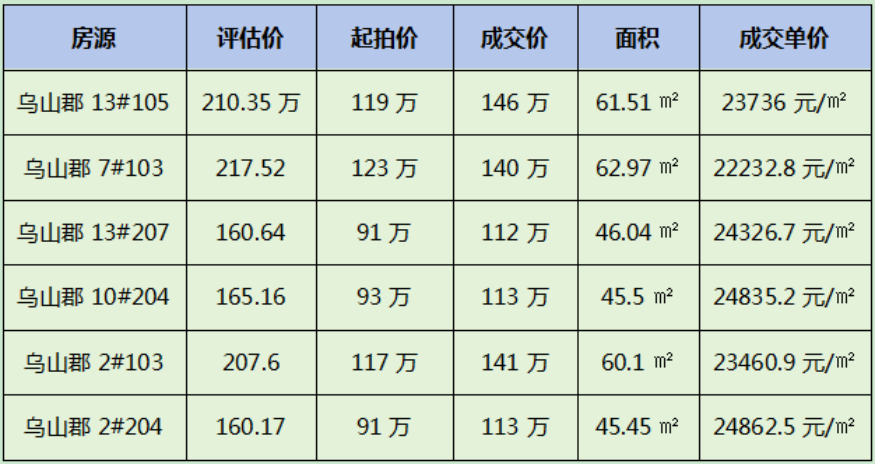
第三,司法处置和企业重组。随着部分中小房企资金链紧张,涉及土地和房地产项目的司法拍卖、债务重组、资产转让等评估需求增加。
第四,城市更新和棚改项目。旧城改造、棚户区改造、征收拆迁等涉及大量房地产和土地价值评估。
第五,租赁住房和集体土地入市。随着租购并举和集体经营性建设用地入市试点推进,相关土地和房屋租金、价值评估需求逐步增加。
- 评估重点与方法
在2018年3—5月调控从严、市场分化的背景下,房地产土地评估更加注重以下方面:
一是政策影响分析。评估师需要充分考虑限购、限贷、限售、限价、土地供给、租赁政策等对土地和房地产价值的影响。
二是区域差异化判断。不同城市、不同区域的市场供求关系差异明显,评估中需要结合人口、产业、库存、去化周期等因素进行具体分析。
三是收益法和市场法的适用性。对于租赁住房用地、自持地块、产业园区用地等,收益法应用更加重要;对于交易活跃的住宅和商服用地,市场比较法仍是主要方法之一。
四是风险因素识别。融资收紧、房企资金压力、土地流拍、房价上涨预期减弱等因素,都会影响土地和房地产价值,评估中需要合理确定折现率、租售比、空置率和开发周期等参数。
- 评估行业面临的问题
2018年上半年,房地产土地评估行业也面临一些挑战:
一是市场波动加大,评估参数选取难度提高。部分城市房价和地价走势分化,历史成交数据参考性下降。
二是部分评估机构竞争激烈,存在压价竞争、迎合委托方需求等问题,影响评估独立性和客观性。
三是新兴业务如租赁住房、集体土地、城市更新等,对评估师的专业能力提出更高要求,传统评估方法需要进一步创新。
四是监管趋严,评估机构和评估师需要更加重视执业质量、风险控制和合规管理。
五、趋势判断与建议
- 趋势判断
第一,调控政策仍将保持连续性和稳定性,“房住不炒”方向不会改变,房地产市场将逐步从高速增长转向平稳运行。
第二,城市分化仍将持续。一二线热点城市在调控下价格趋稳,三四线城市在去库存和棚改支撑下短期内仍有需求,但中长期走势取决于人口和产业。
第三,土地市场趋于理性,高溢价、高杠杆拿地模式难以为继,房企更加注重现金流安全和项目利润。
第四,租赁住房、集体土地入市、城市更新等将成为土地和房地产评估的重要增长点。
第五,评估行业将更加专业化、规范化和数据化,评估机构需要提升政策研究、市场分析和风险识别能力。
- 相关建议
对房地产开发企业而言,应合理控制负债水平,优化城市布局,谨慎获取高价地,加快销售回款,并积极参与租赁住房和城市更新等新业务。
对地方政府而言,应继续完善土地供应和住房保障体系,稳定市场预期,防止地价和房价大起大落,同时规范土地出让和评估行为。
对金融机构而言,应加强抵押物价值动态监测,合理评估房地产和土地风险,避免过度依赖单一评估结果。
对评估机构和评估师而言,应坚持独立、客观、公正原则,强化政策研究和市场数据分析,合理选择评估方法,提高评估报告质量,并积极拓展租赁住房、集体土地、城市更新等新兴评估业务。
2018年3—5月是我国房地产市场调控深化、市场分化加剧、土地市场趋于理性的重要阶段。房地产土地评估作为市场交易、融资、税收和司法处置的重要基础性服务,需要更加密切关注政策变化和市场走势,为各类市场主体提供科学、稳健、专业的价值判断。
如若转载,请注明出处:http://www.spgty.com/product/30.html
更新时间:2026-09-17 04:16:57